سامانه دفاتر تجاری الکترونیکی | راهنمای ورود و بررسی تکالیف قانونی
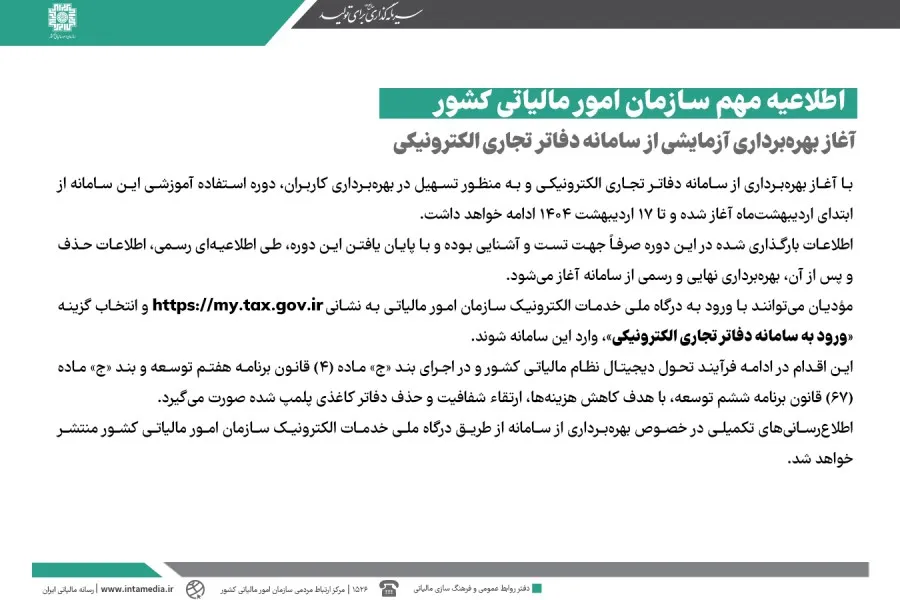
سازمان امور مالیاتی کشور دوره بهرهبرداری آزمایشی از سامانه دفاتر تجاری الکترونیکی را از ابتدای اردیبهشت تا 17 اردیبهشت 1404 جهت آشنایی مودیان و در راستای اجرای بند ج ماده 4 قانون برنامه هفتم توسعه آغاز کرده است.
سامانه دفاتر تجاری الکترونیکی
سامانه دفاتر تجاری الکترونیکی پلتفرم رسمی سازمان امور مالیاتی برای جایگزینی دفاتر کاغذی است. این سیستم با هدف ارتقاء شفافیت، کاهش هزینهها و اجرای قوانین برنامه توسعه راهاندازی شده است. دوره آزمایشی و آموزشی آن از ابتدای اردیبهشتماه آغاز شده و تا 17 اردیبهشت 1404 ادامه دارد. مودیان باید از طریق درگاه ملی خدمات اقدام کنند.
در یک نگاه
- دوره استفاده آموزشی: از ابتدای اردیبهشت تا 17 اردیبهشت 1404
- ماهیت دادههای دوره آزمایشی: صرفاً جهت تست و تست حذف نهایی
- درگاه دسترسی: درگاه ملی خدمات الکترونیک به نشانی my.tax.gov.ir
- مستندات قانونی: بند ج ماده 4 قانون برنامه هفتم توسعه و بند ج ماده 67 قانون برنامه ششم توسعه
- اهداف اصلی: حذف دفاتر کاغذی پلمپ شده و افزایش شفافیت
اطلاعیه جدید سازمان امور مالیاتی کشور از آغاز بهرهبرداری آزمایشی گامی مهم خبر میدهد. این اقدام بخشی از روند تحول دیجیتال نظام مالیاتی کشور محسوب میشود. مودیان مالیاتی امکان آشنایی با کارکردهای این بستر جدید را دارند.
هدف اصلی از راهاندازی این زیرساخت، تسهیل فرایندهای مالیاتی برای تمامی کاربران است. سازمان امور مالیاتی سعی دارد شیوه سنتگرای ثبت را تغییر دهد. بدین ترتیب بستر لازم برای ورود به مرحله جدید فراهم شده است.
دوره بهرهبرداری آزمایشی و آموزشی سامانه
بر اساس ابلاغیه رسمی، دوره آزمایشی این پلتفرم بازه زمانی مشخصی دارد. این زمان از ابتدای اردیبهشتماه آغاز شده است. زمان پایان این مرحله آموزشی تا 17 اردیبهشت 1404 تعیین گردیده است.
طی این بازه، کاربران و مودیان میتوانند وارد بستر فوق شوند. امکان ثبت و بررسی عملکرد ورودیها در این ایام وجود دارد. این بازه فرصتی جهت آمادگی برای بهرهبرداری نهایی است.
ارزیابی نحوه کارکرد این ابزار به مودیان کمک میکند. آنها با نحوه ارسال اطلاعات آشنا میشوند. سازمان نیز عملکرد فنی را در این مدت پایش مینماید.
| عنوان شاخص | جزئیات و جزئیات قانونی |
|---|---|
| زمان شروع دوره آموزشی | ابتدای اردیبهشتماه |
| زمان پایان دوره آموزشی | تا 17 اردیبهشت 1404 |
| وضعیت دادههای آزمایشی | حذف کامل پس از پایان دوره |
| روش دسترسی | ورود به my.tax.gov.ir |
وضعیت اطلاعات ثبتشده در دوره آزمایشی
اطلاعات بارگذاریشده در این مرحله جنبه قطعی ندارد. تمام دادهها صرفاً جهت تست و آشنایی کاربران وارد میشوند. مودیان نباید نگرانی بابت ثبتهای آزمایشی خود داشته باشند.
با پایان یافتن زمان تعیینشده، طی اطلاعیهای رسمی، تمامی این دادهها حذف خواهند شد. پاکسازی سامانه پیش از شروع رسمی صورت میپذیرد. پس از آن مرحله رسمی آغاز میگردد.
پس از حذف دادهها، بهرهبرداری نهایی صورت میگیرد. بنابراین اطلاعات ثبتشده در دوره تست، پرونده مالیاتی ایجاد نخواهند کرد. همه موارد تست پس از اتمام حذف میگردند.
نکته مهم: کلیه اسناد و دادههایی که تا 17 اردیبهشت 1404 در محیط آزمایشی بارگذاری میشوند، کاملاً پاکسازی خواهند شد و هیچگونه اثر حقوقی یا اسنادی نخواهند داشت.
نحوه ورود و دسترسی مودیان به سامانه
جهت ورود به این محیط جدید، مسیر مشخصی اعلام شده است. مودیان باید به درگاه ملی خدمات الکترونیک مراجعه کنند. آدرس اینترنتی این درگاه my.tax.gov.ir است.
پس از ورود به این سامانه عمومی، گزینههای متعددی وجود دارد. کاربران باید گزینه «ورود به سامانه دفاتر تجاری الکترونیکی» را انتخاب کنند. این بخش امکان بررسی محیط ابزار را فراهم میسازد.
مراحل ورود به این شیوه است:
- ورود به آدرس my.tax.gov.ir
- انتخاب ورود به سامانه دفاتر تجاری الکترونیکی
- شروع فرایند تست و بررسی
کانالهای اطلاعرسانی تکمیلی سازمان
سازمان امور مالیاتی کشور تمام اخبار جدید را منتشر میکند. اطلاعیههای جدید پیرامون سامانه دفاتر تجاری الکترونیکی اعلام میشود. تمام پیامها از طریق درگاه ملی منتشر خواهد شد.
کاربران باید اخبار مرتبط با شروع بهرهبرداری نهایی را دنبال کنند. مرجع اصلی کلیه تغییرات، درگاه الکترونیکی سازمان است. هیچ منبع دیگری برای دریافت ابلاغیهها معتبر نیست.
مبانی و اسناد قانونی ایجاد سامانه
راهاندازی این سیستم جدید بر پایه قوانین مصوب کشور صورت میگیرد. این اقدام در راستای اجرای تکالیف قانونی مندرج در اسناد بالادستی است. قوانین متعددی این ضرورت را تسریع نمودهاند.
از جمله این موارد، بند ج ماده 4 قانون برنامه هفتم توسعه است. این حکم قانونی سازمان را به ایجاد زیرساختهای نوین الزام کرده است. اجرای این بند گام بلندی در تحول است.
همچنین، بند ج ماده 67 قانون برنامه ششم توسعه مبنای دیگری است. تکالیف تکمیلی در این قانون نیز پیشبینی گردیده است. هر دو مستند قانونی، چارچوب اصلی را شکل میدهند.
مثال کاربردی: یک مودی مالیاتی در تاریخ 5 اردیبهشت وارد نشانی my.tax.gov.ir میشود. او گزینه مربوط به دفاتر تجاری را انتخاب میکند. این کاربر تا 17 اردیبهشت 1404 اسناد آزمایشی خود را وارد میسازد تا نحوه کار با این بستر الکترونیکی را فرا بگیرد.
اهداف سازمان از حذف دفاتر کاغذی
حذف دفاتر کاغذی پلمپ شده یکی از مهمترین اهداف طرح است. سنتی بودن ثبت دفاتر مشکلات متعددی ایجاد میکرد. ارتقاء به ساختار دیجیتال این مشکلات را برطرف میکند.
هدف دیگر، کاهش هزینههای جانبی مودیان و سازمان است. تهیه و پلمپ دفاتر سالانه هزینهبر بود. اکنون فرایند الکترونیکی باعث کاهش ملموس هزینهها میشود.
همچنین ارتقاء شفافیت مالیاتی از نتایج اصلی این برنامه است. تحول دیجیتال نظام مالیاتی کشور با این اقدام سرعت میگیرد. روند نظارت نیز تسهیل خواهد شد.
- کاهش هزینههای جاری مودیان مالیاتی
- ارتقاء شفافیت مالی در ساختار مالیاتی
- حذف کامل دفاتر کاغذی پلمپ شده
- پیشبرد تحول دیجیتال نظام مالیاتی کشور
پرسشهای متداول
مهلت استفاده از دوره آموزشی سامانه دفاتر تجاری الکترونیکی تا چه زمانی است؟
دوره استفاده آموزشی و آزمایشی از این بستر الکترونیکی از ابتدای اردیبهشتماه آغاز شده و مهلت آن تا 17 اردیبهشت 1404 ادامه خواهد داشت.
سرنوشت اطلاعات بارگذاریشده در دوره آزمایشی چه خواهد شد؟
اطلاعات صرفاً جهت تست بوده و پس از پایان این دوره، طی اطلاعیهای رسمی تمامی اطلاعات حذف شده و سپس بهرهبرداری رسمی آغاز میگردد.
مستندات قانونی راهاندازی این بستر الکترونیکی چیست؟
این بستر در اجرای بند ج ماده 4 قانون برنامه هفتم توسعه و بند ج ماده 67 قانون برنامه ششم توسعه ایجاد گردیده است.
جمعبندی
راه اندازی سامانه دفاتر تجاری الکترونیکی گامی اساسی در جهت حذف دفاتر کاغذی پلمپ شده و تحقق شفافیت است. دوره آزمایشی تا 17 اردیبهشت 1404 ادامه دارد و فرصتی برای آشنایی مودیان فراهم میسازد. کلیه اطلاعات آزمایشی حذف خواهند شد. برای آگاهی از اطلاعیهها، بررسی منبع رسمی و ورود به درگاه ملی توصیه میشود. لازم به ذکر است این محتوا صرفاً جنبه اطلاعرسانی داشته و مرجع نهایی، متن قانون و مقررات سازمان امور مالیاتی است.